Perda de Carga por Desastre Natural na Importação: Como Acionar o Seguro e Documentar para a Receita Federal
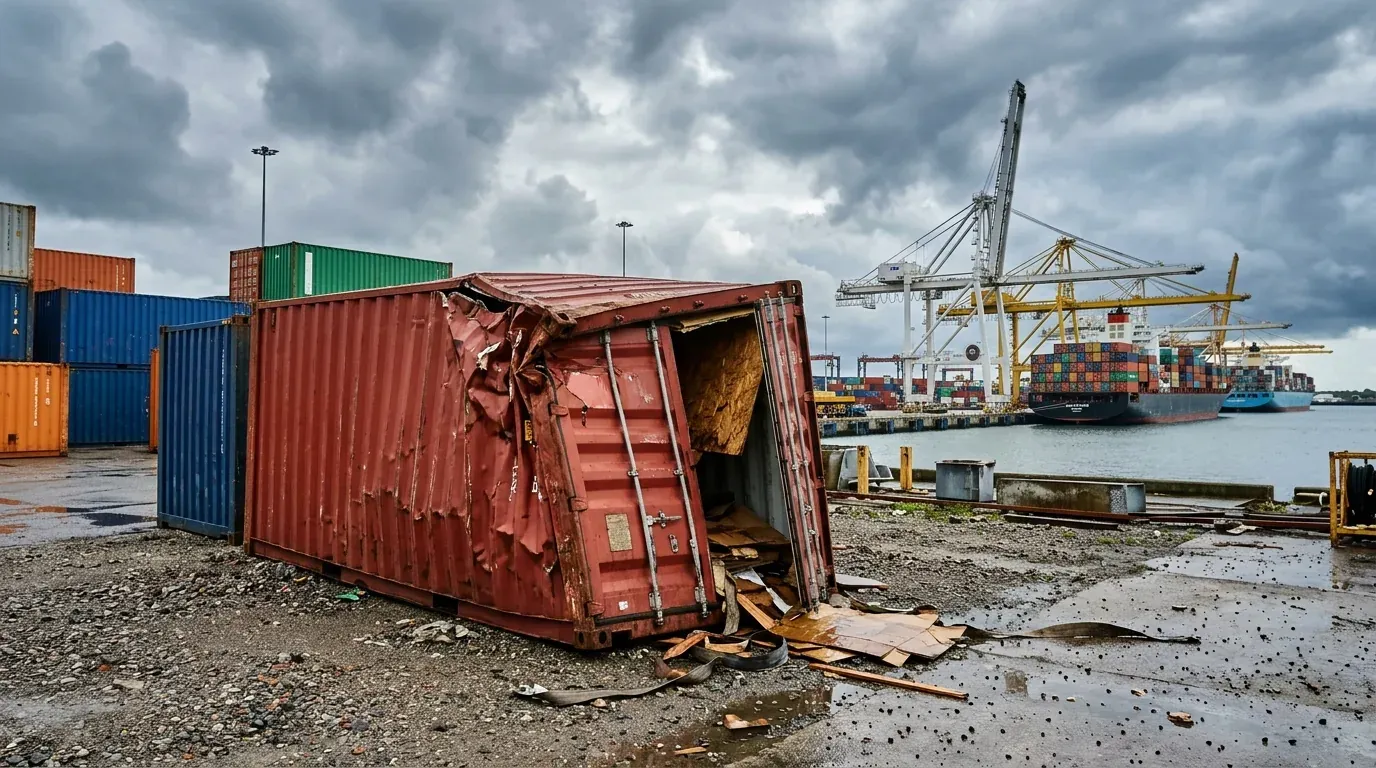
Um incêndio no navio, uma enchente no porto ou uma tempestade tropical pode destruir em minutos o que levou meses para ser negociado, pago e embarcado. Quando isso acontece, a perda de carga por desastre natural na importação vira um problema duplo: você precisa provar o sinistro para a seguradora e, ao mesmo tempo, regularizar a situação perante a Receita Federal, sob pena de autuação ou cobrança indevida de tributos sobre mercadoria que nem chegou a existir fisicamente.
O tema voltou ao centro das atenções após o incêndio do navio Espírito Santo Express, em outubro de 2026, que deixou cargas de diversos importadores brasileiros parcial ou totalmente perdidas. Pouco antes, em julho de 2026, a Solução de Consulta Cosit nº 119/2026 esclareceu, em linhas gerais, como o custo do seguro de transporte rodoviário internacional deve compor o valor aduaneiro, reduzindo dúvidas recorrentes entre importadores e fisco. Neste guia você vai entender o passo a passo para acionar o seguro, quais documentos a Receita Federal costuma exigir e como diferenciar perda total de perda parcial na prática.
Como funciona a perda de carga por desastre natural na importação
Perda total ocorre quando a mercadoria é destruída ou se torna inútil para o fim a que se destinava, sem valor comercial de recuperação. Perda parcial acontece quando apenas uma fração do lote é afetada, ou quando a carga sofre avaria (dano físico) que reduz seu valor sem eliminá-lo por completo. Em ambos os casos, o primeiro instrumento de proteção é o seguro de carga internacional, contratado via apólice que cobre riscos como incêndio, naufrágio, enchente e outros eventos climáticos extremos, conforme as cláusulas específicas negociadas.
O sinistro (evento que aciona a cobertura da apólice) precisa ser formalmente comunicado à seguradora, que então designa um perito para apurar a extensão do dano. Paralelamente, se a carga ainda está em recinto alfandegado e não foi desembaraçada, a Receita Federal também precisa ser informada, porque o despacho aduaneiro segue tratando a mercadoria como existente até que a baixa ou a exclusão seja formalizada.
Força maior x cobertura do seguro: o que muda na prática
É comum confundir os dois institutos. A cláusula de força maior trata da relação contratual entre comprador, vendedor e transportador: ela pode suspender obrigações, como prazos de entrega, sem indenização automática. Já o seguro de carga é o instrumento que efetivamente paga uma indenização em dinheiro quando o evento está coberto pela apólice. Um mesmo desastre natural pode, ao mesmo tempo, configurar força maior contratual e ser um risco segurado — são camadas de proteção diferentes, e uma não substitui a outra.
Passo a passo para acionar o seguro após perda total ou parcial
- Notifique a seguradora e o corretor imediatamente após ter ciência do evento, respeitando o prazo contratual de aviso de sinistro (geralmente poucos dias; confira o prazo exato na sua apólice).
- Solicite o laudo de vistoria (survey report), elaborado por um average adjuster (perito independente especializado em avarias de carga).
- Reúna a documentação de embarque: conhecimento de embarque (bill of lading), fatura comercial, packing list, apólice e certificado de seguro.
- Colete evidências do evento climático: boletins meteorológicos, registros do porto ou do armador, laudos de bombeiros ou defesa civil, conforme o tipo de desastre.
- Formalize o aviso de sinistro por escrito, com protocolo e data, para evitar questionamento sobre o cumprimento do prazo.
- Acompanhe a regulação do sinistro (processo de análise da seguradora) até o pagamento da indenização ou a recusa fundamentada.
- Em paralelo, acione o despachante aduaneiro e, quando aplicável, a equipe de logística internacional responsável pelo embarque para preservar evidências no local e tratar a situação perante o Siscomex.
Documentação exigida pela Receita Federal para regularizar a importação
Se a carga ainda não foi desembaraçada, a perda precisa ser formalmente reportada antes de prosseguir com a DUIMP (Declaração Única de Importação, documento que concentra as informações aduaneiras, cambiais e tributárias do processo de importação) ou com a retificação, caso ela já tenha sido registrada. Em geral, a Receita Federal e o recinto alfandegado solicitam:
- Laudo de perícia independente (average adjuster) com a extensão do dano ou a confirmação da destruição total.
- Relatório da autoridade portuária, do armador ou da companhia aérea sobre o evento e seus efeitos na carga.
- Apólice, aviso de sinistro e, quando já emitido, comprovante de pagamento da indenização pela seguradora.
- Justificativa técnica da perda, vinculando o laudo pericial ao item declarado na DUIMP.
Esse processo costuma envolver apoio especializado em desembaraço aduaneiro, já que a exclusão ou retificação de itens perdidos da base de cálculo dos tributos exige conhecimento técnico sobre os sistemas do Portal Único de Comércio Exterior e os prazos de permanência da carga em recinto alfandegado.
Quanto custa e quanto tempo leva o processo
O prêmio do seguro de carga costuma variar conforme o valor CIF da mercadoria, o tipo de produto, a rota e o histórico de sinistros do importador — em geral, uma fração percentual pequena do valor segurado, mas isso depende do NCM (Nomenclatura Comum do Mercosul) e do modal de transporte. A franquia (parcela do prejuízo que fica a cargo do segurado) também varia conforme a apólice.
A regulação do sinistro costuma levar de algumas semanas a poucos meses, a depender da complexidade da perícia e da rapidez na entrega dos documentos. Já a regularização perante a Receita Federal deve respeitar o tempo de permanência da carga em recinto alfandegado; deixar essa comunicação para depois pode resultar em pena de perdimento da mercadoria por falta de regularização dentro do prazo aplicável.
Exemplo prático (ilustrativo)
Imagine uma importadora de equipamentos eletrônicos com carga de valor CIF de aproximadamente US$ 200 mil. Uma tempestade danifica parcialmente um contêiner, comprometendo cerca de 30% do lote. O average adjuster confirma perda de aproximadamente US$ 60 mil; descontada uma franquia ilustrativa de US$ 5 mil, a indenização líquida fica em torno de US$ 55 mil. Com o laudo pericial em mãos, o despachante retifica a DUIMP para excluir a parcela danificada da base de cálculo dos tributos, mantendo o restante do lote em despacho normal. Os valores são hipotéticos e servem apenas para ilustrar a lógica do processo.
Perda total x perda parcial: diferenças na indenização e no valor aduaneiro
Na perda total, a indenização tende a corresponder ao valor integral segurado, e a mercadoria sai quase por completo da base tributável, desde que a destruição seja comprovada por laudo e aceita pela Receita Federal. Na perda parcial, a indenização é proporcional ao dano apurado pelo perito, e apenas a fração efetivamente perdida é excluída ou reclassificada na declaração. Essa distinção também afeta o tratamento do valor do seguro no cálculo do valor aduaneiro, tema que a Solução de Consulta Cosit nº 119/2026 buscou esclarecer.
Erros mais comuns ao documentar o sinistro
- Não notificar a seguradora dentro do prazo contratual de aviso de sinistro.
- Prosseguir com o desembaraço aduaneiro sem comunicar a perda à Receita Federal antecipadamente.
- Não contratar um perito independente, sustentando o valor do dano apenas com laudos internos da empresa.
- Confundir a cláusula de força maior do contrato comercial com a cobertura efetiva do seguro de carga.
- Deixar de preservar evidências do evento climático, como boletins meteorológicos e registros da defesa civil.
Conclusão: documente rápido, acione cedo e não deixe o prazo correr contra você
Perda de carga por desastre natural é um risco que nenhuma empresa controla, mas a forma de reagir a ele está nas suas mãos. Notificar a seguradora no prazo certo, reunir laudo pericial e evidências do evento, e regularizar a situação perante a Receita Federal antes que o prazo de permanência na alfândega se esgote são as frentes que definem se o prejuízo fica restrito à carga ou se espalha para multas e autuações. Para conduzir essa regularização com segurança documental, conte com apoio especializado em desembaraço aduaneiro para tratar retificações de DUIMP e exclusões de valor aduaneiro alinhadas ao Siscomex.
Perguntas frequentes
O que fazer quando a carga importada é destruída por desastre natural?
Notifique a seguradora dentro do prazo contratual, solicite laudo pericial independente e, se a carga ainda não foi desembaraçada, comunique a situação à Receita Federal antes de prosseguir com o despacho.
Como provar a perda de carga para a Receita Federal?
Em geral são exigidos laudo de perícia (average adjuster), relatório da autoridade portuária ou do armador sobre o evento, apólice e aviso de sinistro, além de justificativa técnica vinculada ao item declarado.
O seguro de carga cobre desastres naturais como incêndio e enchente?
Depende da apólice contratada. A maioria das apólices de seguro de carga internacional cobre riscos de incêndio, naufrágio e eventos climáticos, mas as exclusões variam conforme a seguradora e o tipo de cobertura escolhida.
Quanto tempo a seguradora tem para pagar a indenização?
Não há prazo único; em geral o processo de regulação do sinistro leva de algumas semanas a poucos meses, dependendo da complexidade da perícia e da entrega completa da documentação.
Preciso retificar a DUIMP em caso de perda parcial da carga?
Sim, em geral a parcela efetivamente perdida ou danificada precisa ser excluída ou ajustada na declaração, com apoio de laudo pericial, para evitar cobrança de tributos sobre mercadoria que não existe mais.
Força maior substitui o seguro de carga em caso de desastre natural?
Não. A força maior trata da relação contratual entre as partes do negócio, enquanto o seguro de carga é o instrumento que efetivamente indeniza o prejuízo financeiro; são proteções complementares, não substitutas.