Zona Franca de Manaus 2073: O Que o Prazo Garante Para Quem Importa
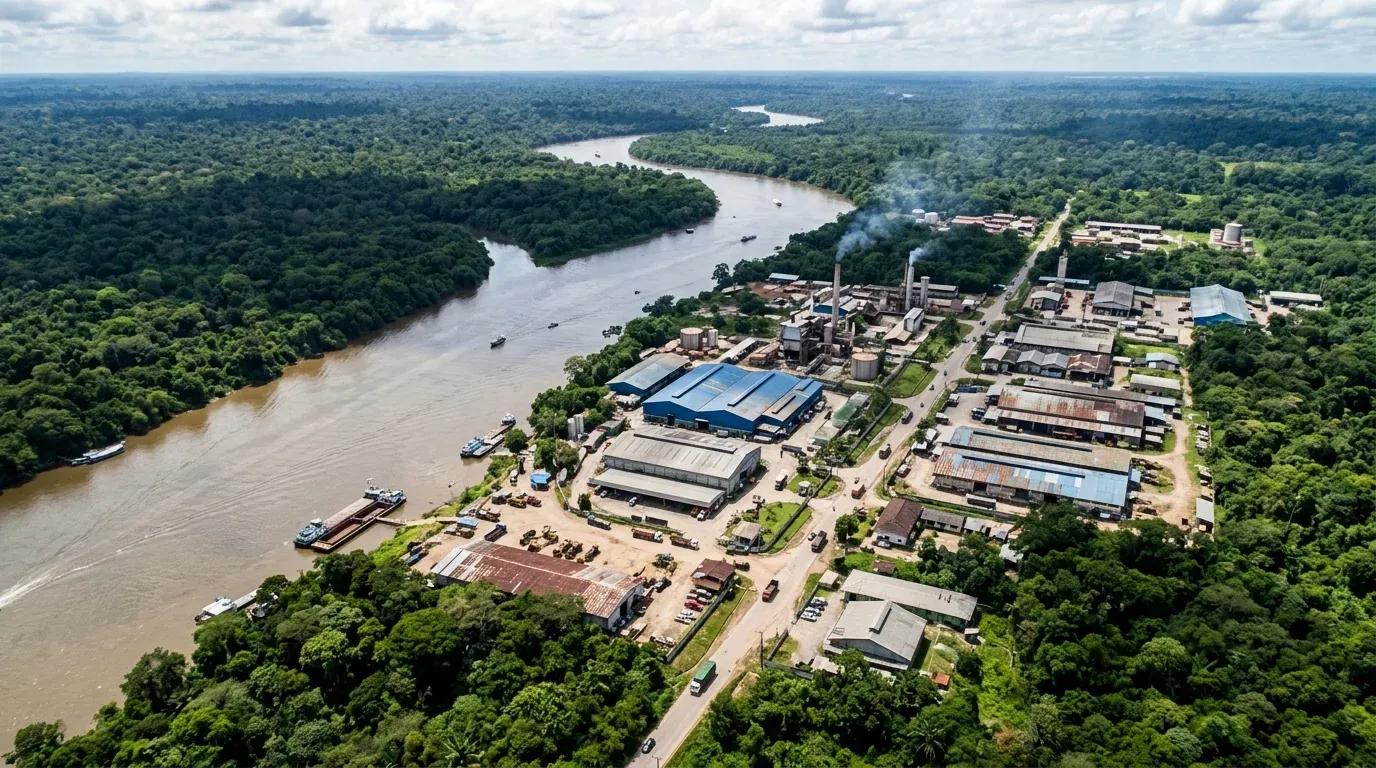
Se sua empresa opera no Polo Industrial de Manaus (PIM) ou importa insumos com benefícios fiscais da região, uma pergunta recorrente é até quando esses incentivos vão durar. A resposta tem nome e data: Zona Franca de Manaus 2073 é o horizonte legal que garante a vigência do modelo até esse ano, fixado na Constituição Federal. Esse prazo não é um detalhe burocrático: ele é a base do planejamento de investimento, de contratos de longo prazo e de decisões sobre onde instalar produção na Amazônia.
Empresas que dependem da Zona Franca de Manaus (ZFM) — seja para produção local, seja para importar com tratamento tributário diferenciado — precisam entender o que esse prazo garante e o que ele não garante. Neste guia você vai entender o que diz a legislação, como esse horizonte chegou a 2073, o que isso muda na prática para quem importa pelo PIM e quais erros evitar ao planejar operações de longo prazo nessa região.
O que é a Zona Franca de Manaus 2073: o que o prazo garante
A Zona Franca de Manaus (ZFM) é uma área de livre comércio criada para atrair indústria e investimento para a região amazônica, com incentivos fiscais federais e estaduais. Quem administra os incentivos e autoriza projetos é a Suframa (Superintendência da Zona Franca de Manaus), autarquia federal vinculada ao Ministério do Desenvolvimento, Indústria, Comércio e Serviços.
O termo "Zona Franca de Manaus 2073" se refere ao ano até o qual a Constituição garante a manutenção desse regime. Esse prazo não surgiu de uma lei comum: ele está escrito no ADCT (Ato das Disposições Constitucionais Transitórias), parte da Constituição que trata de regras temporárias. Isso dá ao prazo um peso jurídico maior do que uma política de governo, que pode mudar a cada mandato.
Como a vigência até 2073 foi definida na legislação
A Emenda Constitucional (EC) 83/2014 fixou o prazo em 2073, estendendo o modelo que antes venceria em 2023. Essa emenda alterou o art. 92-A do ADCT, o dispositivo que trata especificamente da ZFM — a quarta prorrogação do modelo desde sua criação em 1967.
Mais recentemente, a Reforma Tributária reforçou essa garantia em vez de revogá-la. A EC 132/2023 reafirmou a vigência até 2073, e a Lei Complementar 214/2025, que regulamenta o novo sistema tributário, remete em seu art. 439 ao art. 92-A do ADCT. Na prática, isso significa que o legislador optou por preservar o tratamento diferenciado da ZFM mesmo com a unificação de tributos sobre consumo. Para entender os efeitos da reforma em um setor específico que depende desse regime, veja como fica a cadeia automotiva na Zona Franca com a Reforma Tributária.
O que isso significa na prática para quem importa pelo PIM
Para empresas importadoras, o horizonte até 2073 funciona como um piso de previsibilidade. Ele não impede mudanças pontuais nas regras: alíquotas, Processo Produtivo Básico (PPB) ou requisitos de habilitação podem ser ajustados, em geral, por lei ordinária ou decreto. O que a Constituição protege é a existência do regime em si, não cada detalhe infraconstitucional dele.
Isso é relevante para quem decide investir em planta própria no PIM, firmar contratos plurianuais com fornecedores ou estruturar logística de longo prazo. Entender melhor o papel da autarquia que opera esse regime ajuda nesse planejamento — veja o guia sobre o que é a Suframa e como ela funciona na prática.
Passo a passo: como usar o horizonte 2073 no planejamento da sua empresa
- Separe o que é garantia constitucional (o prazo até 2073) do que é regra infraconstitucional (alíquotas, PPB, prazos de habilitação), que pode mudar com mais frequência.
- Acompanhe publicações da Suframa e do MDIC sobre mudanças em processos produtivos básicos e incentivos por setor.
- Revise contratos de fornecimento e arrendamento de longo prazo considerando esse horizonte, mas sem tratá-lo como imutável em todos os detalhes.
- Planeje a logística do polo com cenários de contingência, já que o prazo fiscal não elimina riscos operacionais da região amazônica.
- Monitore investimentos aprovados pela Suframa que indicam a direção do polo nos próximos anos.
Para aprofundar o lado operacional desse planejamento, vale ler sobre contingência logística no PIM e como se preparar para imprevistos no polo industrial, já que a garantia fiscal não elimina riscos operacionais do dia a dia.
Custos e benefícios fiscais ligados à ZFM
Os benefícios mais citados da ZFM envolvem, em geral, redução do Imposto de Importação para bens de informática e outros setores, isenção ou redução de IPI (Imposto sobre Produtos Industrializados) para produtos fabricados dentro da zona, e incentivos de ICMS concedidos pelo estado do Amazonas. O percentual de redução e os produtos elegíveis dependem do NCM (Nomenclatura Comum do Mercosul) e do cumprimento do PPB definido para cada setor — por isso, não existe um número único válido para toda importação.
Já o prazo de vigência até 2073 é o elemento mais estável dessa equação: ele não varia por produto, estado ou governo, porque está na Constituição.
Exemplo prático (ilustrativo)
Imagine uma empresa que avalia instalar uma linha de montagem de eletrônicos no PIM em vez de em outro estado. Com incentivo de ZFM, o custo tributário projetado sobre insumos importados pode cair de forma relevante frente ao regime comum — por exemplo, de uma carga tributária hipotética próxima de 35% para uma faixa entre 10% e 20%, dependendo do produto e do PPB aplicável. Esses números são ilustrativos e não substituem o cálculo real feito com base no NCM específico e na legislação vigente.
O ponto central do exemplo não é o percentual exato, mas o horizonte de retorno do investimento: uma planta que leva, em geral, 15 a 20 anos para se pagar só faz sentido financeiro se o regime fiscal que sustenta a conta continuar vigente por esse período — e é exatamente isso que o prazo até 2073 endereça.
Zona Franca de Manaus x outras áreas de incentivo fiscal
A ZFM se diferencia de outros regimes de incentivo, como Zonas de Processamento de Exportação (ZPE) ou regimes aduaneiros especiais de drawback, principalmente pela base jurídica: a ZFM tem garantia constitucional com data fixa (2073), enquanto outros regimes são criados e alterados por lei ordinária ou ato infralegal, sem o mesmo nível de rigidez para mudança.
Na prática, isso significa que alterar a ZFM exige o mesmo rito de uma emenda constitucional — quórum qualificado em duas casas do Congresso, em dois turnos — enquanto outros incentivos podem ser revistos por maioria simples ou até por decreto, dependendo do caso.
Erros mais comuns ao lidar com o horizonte 2073
- Tratar o prazo até 2073 como garantia de que nenhuma regra vai mudar até lá — o que é falso para alíquotas e PPB, que são infraconstitucionais.
- Ignorar que benefícios específicos de produto podem ser revistos periodicamente, mesmo com o regime geral preservado.
- Não considerar riscos logísticos e operacionais da região amazônica no planejamento, achando que o benefício fiscal resolve tudo sozinho.
- Deixar de acompanhar a regulamentação da Reforma Tributária, já que a transição de tributos pode mudar a forma de aplicar o incentivo, mesmo sem extinguir o regime.
- Concentrar toda a operação em um único fornecedor ou rota dentro do polo, o que aumenta o risco de parada independentemente da garantia fiscal.
Conclusão: planeje o longo prazo com base no que é garantido
O prazo até 2073 dá segurança jurídica para investimentos e contratos de longo prazo ligados à Zona Franca de Manaus, mas não substitui o cuidado com os detalhes operacionais de cada importação: classificação de NCM, PPB aplicável e documentação de desembaraço continuam variando e exigindo atenção. Para quem importa pelo PIM e quer evitar atrasos e autuações nesse processo, contar com apoio especializado em desembaraço aduaneiro ajuda a alinhar a previsibilidade fiscal da ZFM com a previsibilidade operacional de cada etapa da liberação da carga.
Perguntas frequentes
O que garante o prazo da Zona Franca de Manaus até 2073?
A garantia vem da Emenda Constitucional 83/2014, que alterou o art. 92-A do ADCT e fixou a vigência do regime até 2073. A Reforma Tributária, com a EC 132/2023 e a LC 214/2025, reafirmou esse prazo.
A Zona Franca de Manaus pode acabar antes de 2073?
Alterar esse prazo exigiria uma nova emenda constitucional, com quórum qualificado em duas casas do Congresso em dois turnos de votação, o que torna a mudança mais difícil do que uma lei comum.
A Reforma Tributária extinguiu os benefícios da Zona Franca de Manaus?
Não. A LC 214/2025 remete ao art. 92-A do ADCT em seu art. 439, preservando o tratamento diferenciado da ZFM dentro do novo sistema tributário.
O que é a Suframa e qual seu papel na Zona Franca de Manaus?
A Suframa é a autarquia federal que administra os incentivos fiscais da ZFM, aprova projetos industriais e acompanha o Polo Industrial de Manaus (PIM).
O prazo até 2073 garante que as alíquotas de importação não vão mudar?
Não. O prazo protege a existência do regime, mas alíquotas, NCM elegíveis e Processo Produtivo Básico podem ser ajustados por lei ordinária ou decreto ao longo do tempo.
Onde conferir oficialmente as regras da Zona Franca de Manaus?
As informações oficiais estão disponíveis nos canais do MDIC e na legislação aduaneira publicada pelo Siscomex, que reúnem normas e atualizações sobre o regime.