Reforma Tributária Zona Franca: O Que Muda para a Cadeia Automotiva
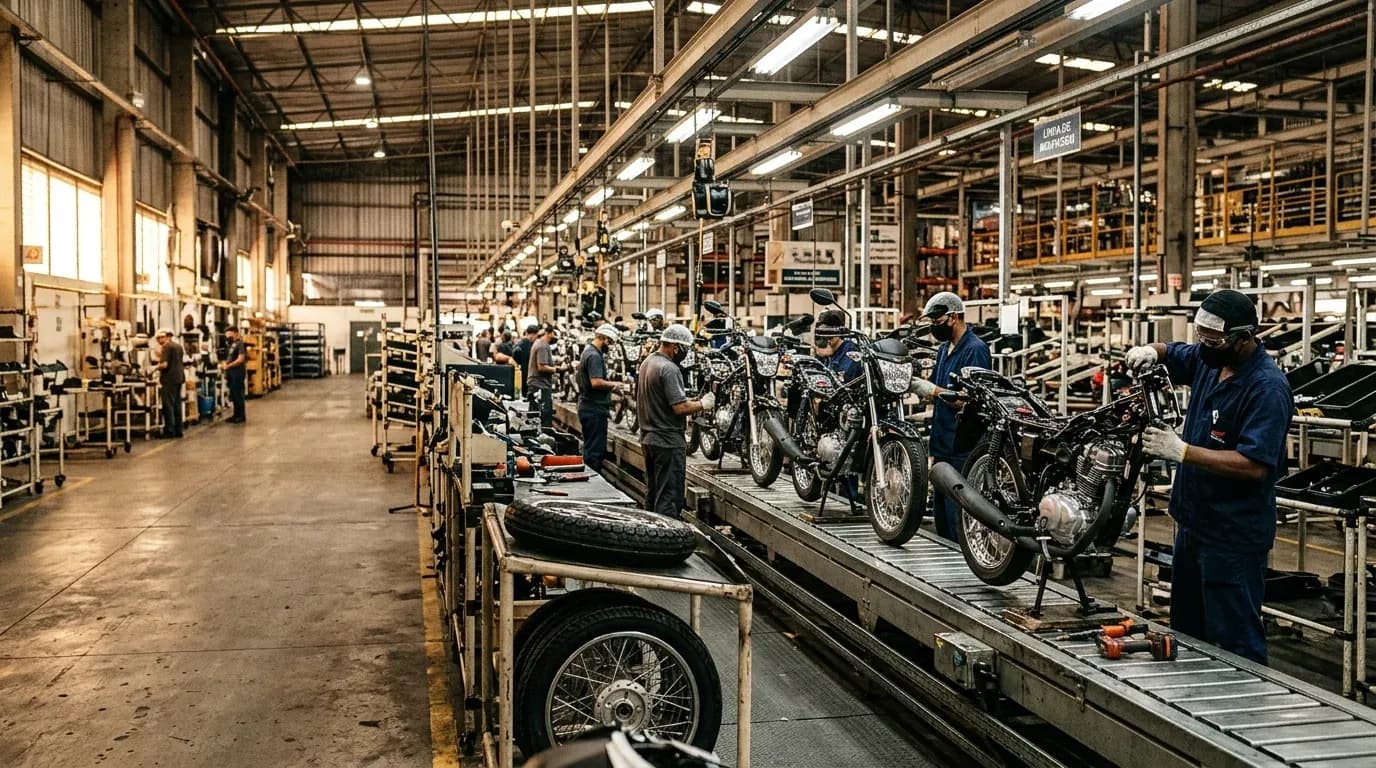
Se sua empresa está na cadeia automotiva da Zona Franca de Manaus e ainda não sabe o que muda com a reforma tributária zona franca, a dúvida é legítima. A regra muda por tipo de produto: automóveis de passageiros, motos e autopeças não seguem o mesmo caminho a partir da transição iniciada em 2026.
Isso afeta direto o custo de importar insumos, o preço final do veículo e até o planejamento de novos projetos aprovados pela Suframa (Superintendência da Zona Franca de Manaus). Neste guia você vai entender o que muda para cada elo da cadeia, como calcular o impacto e quais erros evitar na adaptação.
Como funciona a reforma tributária zona franca para o setor automotivo
A reforma tributária substitui tributos como PIS, Cofins, IPI, ICMS e ISS por dois novos: o IBS (Imposto sobre Bens e Serviços, de competência estadual e municipal) e a CBS (Contribuição sobre Bens e Serviços, de competência federal). A transição começou em 2026 e segue em etapas, em geral ao longo de vários anos, até a substituição completa do sistema antigo.
Para a Zona Franca de Manaus, a regra geral mudou de forma assimétrica dentro do próprio setor automotivo. Segundo informações divulgadas em outubro de 2026, automóveis de passageiros ficam fora do regime especial de incentivos da ZFM nesse novo desenho. Já motos, autopeças e componentes continuam com direito a créditos presumidos de IBS e CBS, mantendo parte da vantagem competitiva que sustenta o Polo Industrial de Manaus (PIM).
O que muda para automóveis de passageiros na ZFM
Para montadoras e importadoras que fabricam carros de passeio dentro do PIM, a saída do regime especial significa que o cálculo de IBS e CBS passa a seguir, em geral, a regra padrão aplicada ao restante do país, sem o benefício que compensava o custo logístico de operar na região amazônica. Isso pressiona a competitividade desse segmento específico frente a plantas fora da ZFM.
Na prática, empresas desse nicho precisam revisar o planejamento tributário e simular o novo custo tributário antes de fechar contratos de longo prazo com fornecedores, já que a diferença de carga pode mudar a viabilidade de manter certas linhas de montagem em Manaus.
Motos, autopeças e componentes: créditos presumidos de IBS e CBS
Diferente dos automóveis de passageiros, motos, autopeças e componentes mantêm acesso a créditos presumidos de IBS e CBS dentro do regime da ZFM. Isso significa, em linhas gerais, que parte do imposto devido pode ser compensada por crédito concedido em razão da localização do projeto industrial, reduzindo o custo efetivo da operação.
Esse tratamento ajuda a explicar por que a Suframa aprovou 56 novos projetos entre janeiro e agosto de 2026, puxados, segundo reportagens do setor publicadas em outubro de 2026, justamente pela transição da reforma. Fabricantes de peças e componentes de duas rodas continuam vendo vantagem em se instalar ou expandir operações no Polo Industrial de Manaus.
Passo a passo para a cadeia automotiva se adaptar à reforma
- Identifique o enquadramento do seu produto: verifique se seu NCM (Nomenclatura Comum do Mercosul) corresponde a automóvel de passageiro ou a moto/autopeça/componente, já que a regra de crédito varia entre esses grupos.
- Revise contratos vigentes com fornecedores da ZFM, simulando o novo custo tributário projetado para os próximos anos da transição.
- Consulte a Suframa sobre a situação específica do seu projeto aprovado, já que a mudança pode afetar incentivos já concedidos.
- Ajuste o fluxo de desembaraço aduaneiro e a logística de importação de insumos, considerando possíveis mudanças de custo que impactam o preço final da peça ou do veículo.
- Acompanhe publicações oficiais da Receita Federal e do Portal Único Siscomex sobre o cronograma de implementação do IBS e da CBS por setor.
Custos e prazos da transição
O cronograma de substituição tributária é gradual e, em geral, se estende por vários anos, com convivência temporária entre tributos antigos e novos. O percentual de crédito presumido aplicável a motos e autopeças depende do tipo de projeto aprovado pela Suframa e pode variar conforme a fase da transição, por isso é recomendável simular cenários por período, não apenas o atual.
Já o impacto sobre automóveis de passageiros tende a ser mais imediato, já que esse segmento perde o enquadramento especial dentro do novo desenho da reforma, segundo as informações mais recentes do setor.
Exemplo prático (ilustrativo)
Imagine uma fábrica de componentes de motos instalada no PIM que, antes da reforma, pagava uma carga tributária combinada de PIS, Cofins e ICMS sobre determinado insumo importado. Com a unificação em IBS e CBS, e mantendo o direito ao crédito presumido do regime da ZFM, a carga efetiva pode ficar próxima da anterior, desde que o crédito seja aplicado corretamente na apuração.
Já uma montadora de automóveis de passageiro, no mesmo polo, perde esse crédito específico e passa a recolher IBS e CBS pela regra geral, o que, em geral, eleva o custo tributário da operação se comparado ao cenário anterior à reforma. Os valores reais dependem do NCM, do estado de destino e do cronograma vigente em cada ano da transição.
ZFM antes x depois da reforma: o que muda na prática
Antes da reforma, o regime da Zona Franca de Manaus concedia incentivos amplos de forma relativamente uniforme para boa parte da cadeia automotiva instalada no PIM. Depois da reforma, o tratamento passa a ser segmentado: automóveis de passageiros ficam fora do regime especial, enquanto motos, autopeças e componentes seguem com créditos presumidos de IBS e CBS.
Essa segmentação muda a lógica de planejamento de cada empresa. Quem depende de automóveis de passageiro precisa reavaliar a estrutura de custos; quem atua em motos e autopeças tende a manter a vantagem competitiva que já sustentava a presença na região, como mostra o movimento recente de novos projetos aprovados pela Suframa.
Erros mais comuns na adaptação à reforma tributária zona franca
- Tratar todos os produtos automotivos como se estivessem no mesmo regime, sem checar o NCM específico de cada item.
- Não revisar contratos de fornecimento à luz do novo cronograma de IBS e CBS, mantendo preços calculados pela regra antiga.
- Ignorar o papel da DUIMP (Declaração Única de Importação) na apuração dos novos tributos durante a importação de insumos para a ZFM.
- Deixar de simular o impacto específico sobre insumos como o alumínio usado na cadeia da Zona Franca, que também é afetado pela transição tributária.
- Postergar a consulta formal à Suframa sobre projetos já aprovados, o que pode gerar surpresas no meio do processo de transição.
Conclusão
A reforma tributária zona franca redesenha a competitividade da cadeia automotiva em Manaus, com regras diferentes para automóveis de passageiros e para motos, autopeças e componentes. Empresas que simulam cenários com antecedência e revisam contratos têm mais chance de preservar margem durante a transição.
Para reduzir o risco de atraso ou de erro na apuração tributária durante a importação de insumos, conte com o apoio do desembaraço aduaneiro da Codexa em cada etapa do processo, com acompanhamento integrado ao fluxo de câmbio e logística da sua operação.
Perguntas frequentes
O que muda na Zona Franca de Manaus com a reforma tributária para o setor automotivo
Automóveis de passageiros deixam de ter o enquadramento especial da ZFM, enquanto motos, autopeças e componentes mantêm créditos presumidos de IBS e CBS durante a transição.
Automóveis de passageiros perdem todos os incentivos da Zona Franca de Manaus
Segundo informações de outubro de 2026, esse segmento fica fora do regime especial da ZFM no novo desenho da reforma, o que tende a elevar a carga tributária em relação ao modelo anterior.
Motos e autopeças continuam com benefício fiscal na ZFM após a reforma
Sim, esses segmentos seguem com direito a créditos presumidos de IBS e CBS, conforme o regime aplicado a projetos aprovados pela Suframa.
Quantos projetos a Suframa aprovou com a transição da reforma em 2026
Segundo reportagens do setor publicadas em outubro de 2026, foram 56 novos projetos aprovados entre janeiro e agosto de 2026, impulsionados pela transição tributária.
Como calcular o impacto da reforma tributária na minha empresa da cadeia automotiva
É necessário identificar o NCM do produto, verificar se ele se enquadra em automóvel de passageiro ou em moto/autopeça/componente, e simular o novo custo de IBS e CBS considerando o cronograma de transição vigente.
Onde acompanhar mudanças oficiais sobre a reforma tributária na importação
As publicações da Receita Federal e do Portal Único Siscomex trazem o cronograma oficial de implementação do IBS e da CBS por setor e por tipo de operação.